Paketa Fiskale për vitin 2027 pritet të sjellë ndryshime në sistemin tatimor, me ndikim të drejtpërdrejtë për qytetarët dhe bizneset në Shqipëri.
Sipas analizës së Rrjetit Shqiptar të Profesionistëve ALTAX, ndryshimet fiskale duhet të vlerësohen jo vetëm për të ardhurat që mund të gjenerojnë për buxhetin, por edhe për efektet që kanë në konsumin e familjeve dhe në aktivitetin ekonomik.
Një nga çështjet kryesore është ndikimi i mundshëm në çmimet e mallrave dhe shërbimeve, sidomos nëse kostot shtesë për bizneset kalojnë te konsumatorët.
Për sipërmarrjet, ndryshimet në detyrimet tatimore dhe në procedurat fiskale mund të ndikojnë në kostot e operimit dhe në planet e investimit.
Bizneset e vogla mbeten veçanërisht të ndjeshme ndaj ndryshimeve që rrisin barrën administrative dhe financiare. Nga ana tjetër, efektet për qytetarët do të varen nga mënyra se si masat ndikojnë në çmime, në të ardhura dhe në fuqinë blerëse.
Sipas këndvështrimit të analizës, zbatimi i paketës duhet të shoqërohet me transparencë dhe me vlerësim të ndikimit ekonomik, në mënyrë që të shmangen pasoja të padëshiruara për tregun.
Analiza e ALTAX për paketën fiskale 2027
Analiza e ALTAX:
Paketa fiskale 2027, çfarë fitojnë qytetarët dhe çfarë rrezikon biznesi?
Ndryshimet në TVSH, në pragun e regjistrimit të bizneseve dhe në tatimin mbi pagat synojnë më shumë të ardhura, formalizim dhe lehtësim për disa kategori. Por rezultati do të varet nga mënyra e zbatimit, nga ndikimi në çmime dhe nga kostot e reja që do të përballojnë bizneset.
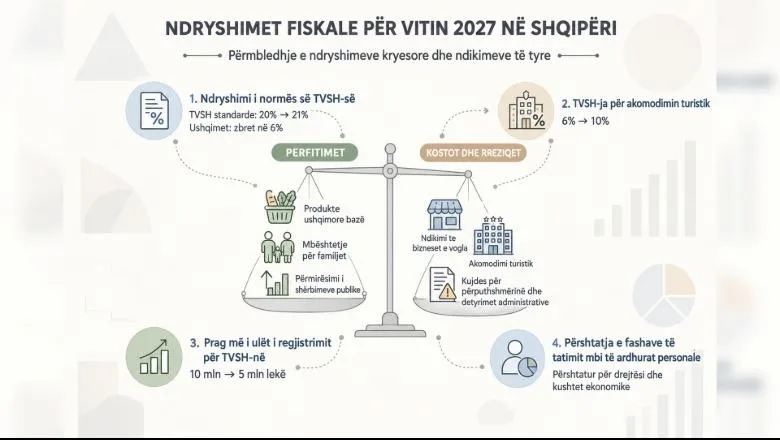
Paketa fiskale e propozuar për vitin 2027 sjell disa ndryshime që prekin drejtpërdrejt ekonominë e përditshme. TVSH-ja standarde parashikohet të rritet nga 20% në 21%, ndërsa për produktet bazë ushqimore propozohet një normë e reduktuar prej 6%. Për akcizat e ndryshme, norma do të rritet nga 6% në 10%. Në të njëjtën kohë, pragu i regjistrimit të detyrueshëm në TVSH pritet të ulet nga 10 milionë në 5 milionë lekë xhiro vjetore, ndërsa rishikohen fashat e tatimit mbi të ardhurat nga punësimi.
Nga pikëpamja ekonomike, këto masa ndjekin disa objektiva të ndryshëm: mbështetjen e konsumit, zgjerimin e bazës tatimore, rritjen e të ardhurave publike dhe rishpërndarjen e barrës tatimore. Sfida qëndron në faktin se përfitimet e synuara dhe kostot e mundshme shfaqen njëkohësisht, por shpërndahen në mënyrë të pabarabartë mes familjeve, punonjësve dhe bizneseve.
Ushqimet më të lira, por sa do të përfitojë familja?
Ulja e TVSH-së në 6% për produktet bazë ushqimore mund të ndihmojë familjet të përballojnë shpenzimet e përditshme. Për familjet me të ardhura të ulëta, ku ushqimi zë një pjesë të madhe të buxhetit, kjo masë ka rëndësi të veçantë.
Megjithatë, ulja e taksës nuk garanton vetvetiu uljen e çmimit në të njëjtën masë. Përfitimi për konsumatorin varet nga mënyra si reagojnë tregtarët, furnitorët dhe prodhuesit, si dhe nga niveli i konkurrencës. Nëse një pjesë e uljes mbetet në marzhet e operatorëve, efekti në buxhetin familjar do të jetë më i vogël se ai i parashikuar.
Nga ana tjetër, rritja e TVSH-së standarde në 21% mund të ushtrojë presion mbi çmimet e mallrave dhe shërbimeve që vazhdojnë t’i nënshtrohen kësaj norme. Prandaj, vlerësimi i paketës duhet të tregojë efektin e kombinuar mbi koston e jetesës, jo vetëm përfitimin e pritshëm nga lista e produkteve ushqimore.
Pragu i TVSH-së përgjysmohet, por a është formalizim apo barrë e re për biznesin e vogël?
Ulja e pragut të regjistrimit të detyrueshëm në TVSH nga 10 milionë në 5 milionë lekë xhiro vjetore është një nga ndryshimet me ndikimin më të drejtpërdrejtë te bizneset e vogla. Sipas relacionit shoqërues, masa synon të përfshijë rreth 17,516 tatimpagues të rinj dhe parashikon një ndikim pozitiv në të ardhurat nga TVSH-ja prej rreth 4.5 miliardë lekësh.
Këto janë objektiva të rëndësishëm për administrimin fiskal, por kërkojnë një shpjegim të plotë të metodologjisë së llogaritjes. Numri i bizneseve që hyjnë në skemë dhe të ardhurat që parashikohen të mblidhen duhen mbështetur në të dhëna për sektorët, xhiron, strukturën e kostove, kreditimin e TVSH-së dhe sjelljen e pritshme të tatimpaguesve.
Regjistrimi në TVSH mund të përmirësojë gjurmueshmërinë e transaksioneve dhe të kufizojë disa forma të shmangies fiskale. Por formalizimi real kërkon më shumë se një regjistrim të ri. Ai kërkon deklarim të saktë të xhiros, lëshim faturash, kontrolle të barabarta dhe konkurrencë të ndershme.
Për një biznes të vogël, ndryshimi nënkupton edhe detyrime shtesë për kontabilitetin, faturimin, deklarimet dhe administrimin e likuiditetit. Këto kosto mund të jenë të përballueshme për disa operatorë, ndërsa për të tjerë mund të rëndojnë ndjeshëm aktivitetin. Në rastet kur bizneset kanë kapacitete të kufizuara administrative dhe marzhe të ulëta, rreziku është që një masë e synuar për formalizimin të shtojë presionin për nënraportim ose ndarje artificiale të aktivitetit.
Për këtë arsye, suksesi i uljes së pragut duhet të matet me rritjen reale të deklarimit dhe të konkurrencës së ndershme, jo vetëm me numrin e bizneseve të regjistruara.
Tatimi mbi pagat, lehtësim për një pjesë, barrë më e lartë për të ardhurat e mëdha
Ndryshimet e propozuara në tatimin mbi të ardhurat personale nga punësimi parashikojnë zgjerimin e fashës së tatimit 13% deri në pagën bruto mujore prej 300,000 lekësh, nga kufiri aktual prej 200,000 lekësh. Për fashën nga 300,001 deri në 700,000 lekë parashikohet norma 23%, ndërsa për pjesën e pagës mbi 700,000 lekë norma margjinale do të jetë 32%.
Rritja e kufirit të fashës 13% synon të lehtësojë barrën tatimore për një pjesë të punonjësve me të ardhura mesatare dhe profesionistëve të kualifikuar. Ndërkohë, norma e re margjinale prej 32% synon një progresivitet më të lartë për të ardhurat e mëdha.
Këto ndryshime duhen vlerësuar përmes pagës neto që mbetet në dispozicion të punonjësit. Norma 32% zbatohet mbi pjesën e të ardhurave që kalon kufirin përkatës, jo mbi të gjithë pagën. Për të matur efektin real nevojiten simulime të krahasueshme para dhe pas ndryshimit, duke marrë parasysh zbritjet tatimore dhe detyrimet e tjera të zbatueshme.
Një element tjetër është ndikimi te punëdhënësit. Ndryshimet në tatimin personal mund të ndikojnë në negociatat për pagat, shpërblimet dhe mënyrën e organizimit të kompensimit të punonjësve. Për profesionet e kualifikuara, parashikueshmëria dhe konkurrueshmëria e të ardhurave neto janë pjesë e mjedisit ku merren vendimet për punësim dhe zhvillim profesional.
Turizmi parashikohet me më shumë të ardhura publike, por edhe kosto për konkurrueshmërinë
Rritja e TVSH-së për akomodimin turistik nga 6% në 10% synon të rrisë kontributin fiskal të sektorit. Por efekti ekonomik nuk kufizohet te të ardhurat e buxhetit.
Në varësi të konkurrencës dhe kërkesës, kostoja shtesë mund të përkthehet në çmime më të larta për turistët ose në marzhe më të ulëta për operatorët. Ndikimi mund të ndryshojë mes strukturave të mëdha dhe atyre të vogla, mes destinacioneve me kërkesë të lartë dhe zonave që varen nga një sezon i shkurtër.
Për të vlerësuar këtë masë, duhen krahasuar normat dhe k
Burimi: shqiptarja.com